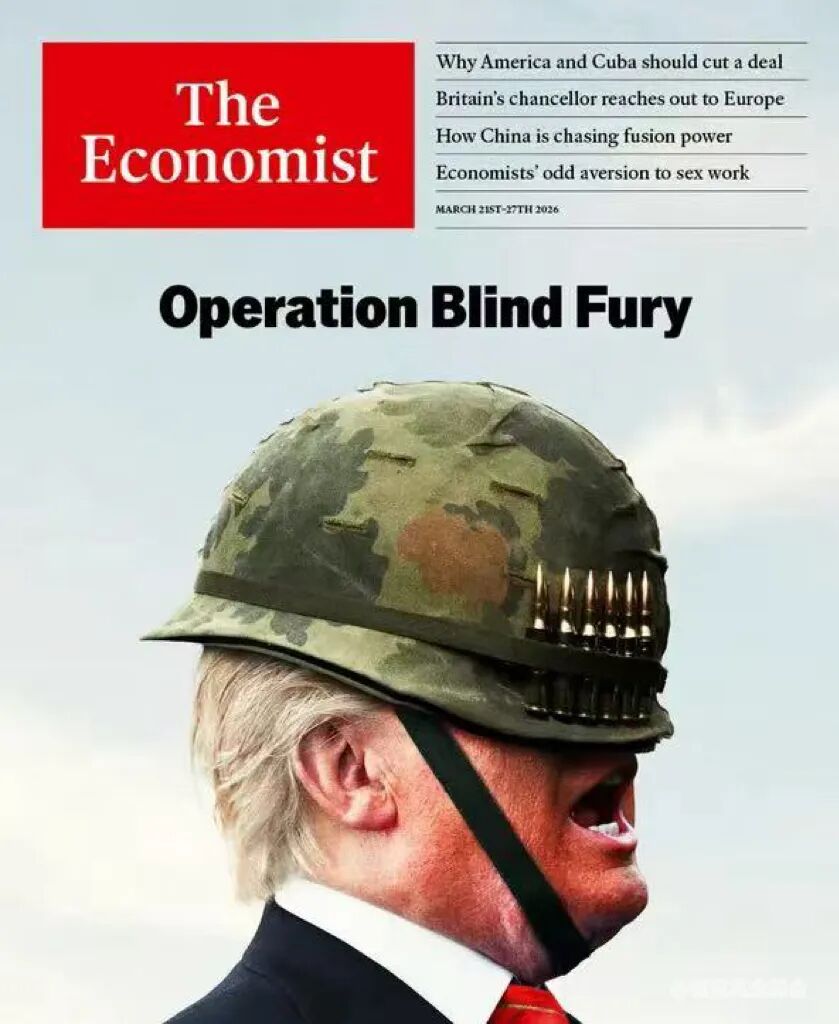
事实上全球75%的人有宗教信仰,我们成长在无神论的环境下,如果用世俗逻辑很难理解信仰者的行为。公元680年,侯赛因在强权面前拒绝投降,以身殉道,家属同遭杀害。2月28日,哈梅内伊在美以空袭中殉职,妻子、女儿、女婿、孙辈同时遇难。这几乎是卡尔巴拉战役的现代翻版。在什叶派世界里,杀掉领袖=创造殉道者=激活卡尔巴拉记忆=全民圣战。不是伊朗人不怕死,而是在他们的操作系统里,殉道不是终点,而是最高的起点。理解这一点,不需要认同它,但需要承认它的存在。因为忽视它的人,正在战场上付出代价。将伊朗民族主义与神权政治混为一谈,忽视了伊朗社会内部的多元性与政治分裂,战争,尤其是外国发动的战争,往往是最强大的政治整合剂,它将原本对政权持批判态度的伊朗人推向政权一侧,使外交与谈判的空间彻底消失。即使美国摧毁了伊朗的核设施、防空系统、海军力量,战争本身也不会随时终结。它将以持续的代理人冲突、恐怖主义威胁、地区动荡的形式延续下去,而这些正是美国最难处理的战场形态。在战争中,一个国家承受痛苦的能力,往往比施加痛苦的能力更重要。现在的市场定价是由过去40年的“大缓和”经验训练出来的。在过去几次中东地缘摩擦中,美国的航母战斗群一开过去,危机通常在几周内解除,能源价格脉冲上涨后迅速均值回归。因此,市场模型目前依然将这次美伊冲突设定为一个“暂时的外生冲击”,当前金融市场依旧生活在单极世界和金融化大宗商品的幻觉中。但这模型错了。这不再是冷战后那个美国拥有绝对霸权的单级时刻,这是非线性冲击,面对拥有强大非对称拒止能力(高超音速反舰导弹、无人机蜂群)的伊朗,以及背后复杂的东方阵营博弈,美国海军无法像1991年或2003年那样迅速解决问题。
石油价格飙升,损害了日本、韩国、中国台湾、印度、东南亚、欧洲等经济体,对中国大陆影响相对小。中国对中东能源冲击的直接总量暴露并没有直观理解的那么大。如果按能源结构看,来自海湾合作委员会的能源来源大约只占中国总能耗的 6%;如果只看石油,霍尔木兹相关流量对应的是中国总石油供应的大约三成,但把它放回整体能源结构里,对总能耗的影响又降到约 5%。天然气的直接暴露更低,落在不到 1% 的量级,再加上中国一次能源里煤占比仍接近 60%,且基本是国内供给。单靠“进口依赖高”这一个标签,很容易把中国的真实脆弱性讲得过度。这也是为什么最近这段时间,中国资产的反应明显比印度、日本、韩国相对温和。油价持续高位,非但不会扭转中国出口扩张的趋势,反而会成为进一步夯实中国制造的全球竞争优势。配置上,坚定围绕中国优势制造定价权重估布局,包括能源化工、新能源、电力设备,涨价依然是核心交易线索,同时增加低估值因子敞口。我们认为当下存在多条线索及结构性的重大机会:1、高油价冲击下存在第二替代原料、工艺路线,原油涨价会带来高价差;2、原先中东、欧洲产能占比较大的,供给的中断有望带来额外的供需差从而引发涨价预期;3、替代品受成本影响涨价,需求提升带动供需差;4、开战前本来已处于涨价通道,成本上涨提供顺价串口的供需紧平衡方向。我们乐观看待这一轮能源价格上涨后中国化学品的传导,我们正在经历历史上最快的一轮涨价去库存周期,同时,本轮能源冲击也并非短期扰动,而是重塑全球产业分工的结构性拐点。这场冲突,已不再是单纯的地缘政治事件,而是正在改写全球贸易底层逻辑的系统性冲击。当基础能源供应面临长期短缺,工业生产成本全面抬升,全球供应链的竞争维度正在发生根本性转变。关税壁垒的重要性正在退居次席,供应链的稳定性、可持续性和可预测性成为新的核心竞争力。在这场变局中,中国的优势开始凸显。中国一个重要优势在于能源安全的战略纵深。 中国的底气来自多元化的能源供应体系:国产陆上天然气、稳定的中亚管道气、充足的煤炭资源,以及高企的天然气库存。中国对中东能源的依赖度相对有限,60%的甲醇、66%的乙二醇、56%的硫磺进口来自中东,但通过释放库存、调整进口结构、发展煤化工等方式,中国拥有更强的缓冲能力。我们相信,再过一段时间,市场很快会发现中国与欧日韩台不一样,在这之后,全球资本可能会对地缘政治的掌控能力重新定价,比如哪里是全世界最安全的资产,哪里有全世界最稳定的体系。世界逻辑明显已经改变了,而资本市场对安全的定价还很低,资产的底层逻辑也已经彻底变化了,中国资产需要重估定价的了。